Ngày đăng:18/10/2026
Lượt xem : 7
Tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, chiều ngày 17/10/2026 các đại biểu thảo luận tại Tổ về dự án Luật Phát triển doanh nghiệp nhỏ và vừa; dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán; dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập.
 Ảnh: Đồng chí Nguyễn Thị Thanh, Ủy viên Trung ương Đảng, Phó Chủ tịch Quốc hội và đồng chí Lê Thị Nga, Ủy viên Trung ương Đảng, Ủy viên Ủy ban Thường vụ Quốc hội, Chủ nhiệm Ủy ban Dân nguyện và Giám sát của Quốc hội dự phiên thảo luận Tổ
Đoàn ĐBQH tỉnh Ninh Bình tham gia thảo luận tại Tổ số 9 cùng Đoàn ĐBQH thành phố Huế. Đồng chí Nguyễn Đình Trung, Ủy viên Trung ương Đảng, Bí thư Thành ủy, Trưởng Đoàn ĐBQH thành phố Huế và đồng chí Mai Văn Tuất, Phó Bí thư Tỉnh ủy, Trưởng Đoàn ĐBQH tỉnh Ninh Bình điều hành phiên thảo luận.
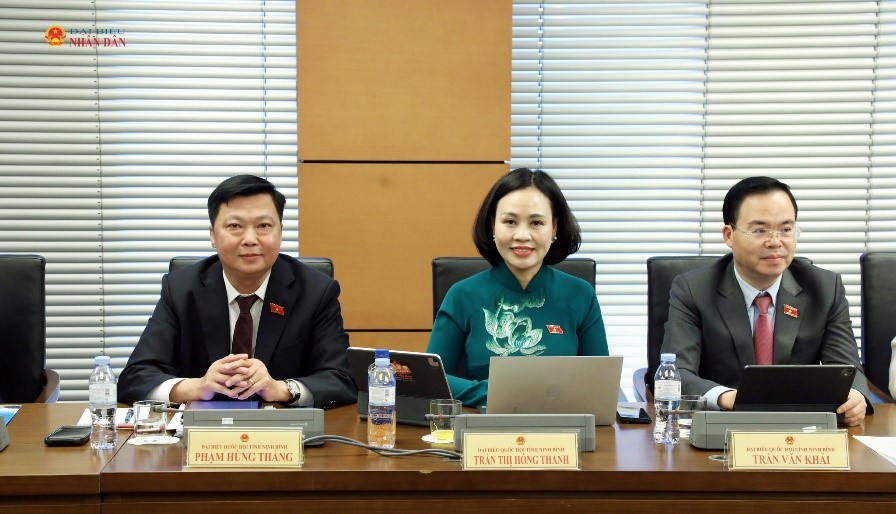
 Ảnh: Các vị đại biểu Đoàn ĐBQH tỉnh Ninh Bình dự phiên thảo luận Tổ
Dự phiên thảo luận Tổ có các đồng chí: Nguyễn Thị Thanh, Ủy viên Trung ương Đảng, Phó Chủ tịch Quốc hội; Lê Thị Nga, Ủy viên Ủy ban Thường vụ Quốc hội, Chủ nhiệm Ủy ban Dân nguyện và Giám sát của Quốc hội.
Góp ý dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, đại biểu Trần Văn Khải, Phó Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường của Quốc hội, bày tỏ tán thành với sự cần thiết sửa đổi, bổ sung một số điều của Luật.
 Ảnh: Đại biểu Trần Văn Khải, Phó Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường của Quốc hội phát biểu thảo luận
Đại biểu cho biết, thị trường chứng khoán Việt Nam vừa được các tổ chức thế giới nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026. Hiện trên thị trường có khoảng 13,16 triệu tài khoản của nhà đầu tư đang giao dịch, tương đương 13% dân số Việt Nam. Việc sửa đổi luật lần này có ý nghĩa quan trọng bởi các quy định sẽ chi phối tiền, tài khoản và dữ liệu của hơn 13 triệu tài khoản nói trên.
Tập trung góp ý khoản 3 Điều 1 của dự thảo luật về bổ sung Điều 6a quy định cơ chế thử nghiệm có kiểm soát trong lĩnh vực chứng khoán, trọng tâm là khoản 4 và khoản 5, đại biểu Trần Văn Khải cho rằng đây là nội dung thể hiện rõ tinh thần Nghị quyết 57-NQ/TW “chấp nhận rủi ro có kiểm soát để thúc đẩy đổi mới sáng tạo”. Tuy nhiên, 5 nhóm giải pháp công nghệ tài chính (Fintech) dự kiến thử nghiệm, như tư vấn đầu tư bằng trí tuệ nhân tạo, Open API, RegTech..., đã chạm thẳng vào tài khoản, dữ liệu và tiền của nhà đầu tư cá nhân.
Phân tích, chỉ rõ một số điểm cần tiếp tục rà soát, hoàn thiện, đại biểu đề nghị cơ quan chủ trì soạn thảo chỉnh lý Điều 6a theo hướng quy định rõ điều kiện miễn, loại trừ trách nhiệm; không áp dụng đối với hành vi gian lận, cố ý vi phạm hoặc đã biết nguy cơ rủi ro mà không phòng ngừa, cảnh báo kịp thời.
Đồng thời, cần phân định rõ trách nhiệm giữa khách hàng và tổ chức thử nghiệm. Khách hàng chỉ tự chịu trách nhiệm đối với rủi ro thị trường đã được cung cấp đầy đủ thông tin, cảnh báo và chấp thuận; tổ chức thử nghiệm phải bồi thường thiệt hại do lỗi vi phạm nghĩa vụ hoặc sự cố hệ thống thuộc trách nhiệm của mình, quản lý tách biệt tài sản khách hàng và bảo vệ dữ liệu theo quy định pháp luật.
Đại biểu cũng đề nghị quy định thời hạn thử nghiệm và việc gia hạn theo khoản 4 Điều 21 Luật Khoa học, Công nghệ và Đổi mới sáng tạo; công khai giới hạn về số lượng khách hàng, giá trị giao dịch, phạm vi thử nghiệm; xác định rõ trách nhiệm chuyển giao tài sản, dữ liệu, hợp đồng và giải quyết khiếu nại khi thử nghiệm tạm dừng, chấm dứt hoặc kết thúc.
Cùng tham gia thảo luận, đại biểu Lê Văn Thế, Tỉnh ủy viên, Phó Trưởng Đoàn chuyên trách Đoàn ĐBQH tỉnh Ninh Bình cơ bản nhất trí với sự cần thiết ban hành Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập.
 Ảnh: Đại biểu Lê Văn Thế, Tỉnh ủy viên, Phó Trưởng Đoàn chuyên trách Đoàn ĐBQH tỉnh Ninh Bình tham gia thảo luận
Góp ý cụ thể, đại biểu cho biết Điều 57 của dự thảo đã thể hiện nguyên tắc phân tầng yêu cầu năng lực theo tính chất và mức độ rủi ro. Tuy nhiên, khi đối chiếu với dự thảo Thông tư hướng dẫn gửi kèm hồ sơ, tiêu chí xác định chu kỳ kiểm tra trực tiếp định kỳ lại chủ yếu căn cứ vào doanh thu dịch vụ kế toán. Theo đó, doanh thu trung bình 3 năm từ 20 tỷ đồng/năm trở lên thì kiểm tra 5 năm/lần; các đối tượng còn lại ít nhất 7 năm/lần.
Đại biểu nêu rõ: “Tôi cho rằng, doanh thu chỉ phản ánh quy mô hoạt động chứ chưa chắc phản ánh đúng mức độ rủi ro nghề nghiệp”. Một đơn vị có doanh thu không lớn nhưng nhận làm báo cáo tài chính cho nhiều khách hàng, cung cấp dịch vụ kế toán trưởng hoặc có lịch sử sai phạm có thể tiềm ẩn rủi ro cao hơn đơn vị có doanh thu lớn nhưng chỉ thực hiện các nghiệp vụ kế toán thông thường.
Vì vậy, đại biểu đề nghị không chỉ xử lý vấn đề này ở văn bản dưới luật mà cần đặt nguyên tắc ngay trong luật. Cụ thể, bổ sung vào điểm d khoản 2 Điều 71 quy định việc kiểm tra, giám sát hoạt động kinh doanh dịch vụ kế toán phải dựa trên đánh giá mức độ rủi ro, căn cứ vào tính chất, phạm vi dịch vụ cung cấp, số lượng và đặc điểm khách hàng, lịch sử tuân thủ pháp luật và mức độ ảnh hưởng có thể phát sinh từ sai phạm. Bộ trưởng Bộ Tài chính quy định chi tiết tiêu chí, phương pháp đánh giá, phân loại rủi ro để lựa chọn đối tượng, nội dung và tần suất kiểm tra.
Đối với trách nhiệm của bên thuê dịch vụ kế toán quy định tại Điều 56, đại biểu nhất trí việc mở rộng đối tượng được thuê dịch vụ làm kế toán, kế toán trưởng, bao gồm hộ kinh doanh và cá nhân kinh doanh. Tuy nhiên, tại khoản 3 quy định về nghĩa vụ cung cấp đầy đủ, kịp thời, trung thực thông tin, tài liệu và thanh toán phí dịch vụ hiện mới đề cập trách nhiệm của “đơn vị kế toán”, chưa bổ sung hai chủ thể mới. Để bảo đảm tính đồng bộ, thống nhất, đại biểu đề nghị cơ quan soạn thảo bổ sung cụm từ “hộ kinh doanh, cá nhân kinh doanh” vào khoản 3 Điều 56 cùng với “đơn vị kế toán”.
Đại biểu Trần Thế Anh, Bí thư Đảng ủy, Chủ tịch HĐND xã Hải Hậu, Đoàn ĐBQH tỉnh tán thành với dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Trong đó, tập trung cho ý kiến vào ba nội dung có tác động trực tiếp đến khả năng phát triển của doanh nghiệp, gồm tiếp cận nguồn vốn, mặt bằng sản xuất và hỗ trợ pháp lý.
 Ảnh: Đại biểu Trần Thế Anh, Bí thư Đảng ủy, Chủ tịch HĐND xã Hải Hậu, Đoàn ĐBQH tỉnh phát thảo luận tại Tổ
Về tiếp cận nguồn vốn quy định tại Điều 8, đại biểu nhất trí với việc dự thảo mở rộng căn cứ xem xét cấp vốn trên cơ sở phương án sản xuất, kinh doanh, khả năng trả nợ, doanh thu, dòng tiền, dữ liệu giao dịch; đồng thời mở rộng biện pháp bảo đảm sang quyền tài sản, quyền sở hữu trí tuệ, khoản phải thu, hàng tồn kho và tài sản hình thành trong tương lai.
Nhưng đại biểu cho rằng các khoản 3 và 4 hiện chủ yếu quy định theo hướng khuyến khích, tạo điều kiện, cần bổ sung cơ chế thực hiện cụ thể. Trong đó, cần làm rõ việc kết nối, chia sẻ và xác thực dữ liệu phục vụ đánh giá tín dụng. Trên cơ sở sự đồng ý của doanh nghiệp và theo quy định pháp luật về dữ liệu, cơ quan nhà nước có thẩm quyền thực hiện kết nối, chia sẻ, xác thực dữ liệu do Nhà nước quản lý để tổ chức tín dụng, tổ chức cung ứng vốn khai thác phục vụ đánh giá cấp vốn. Điều này giúp doanh thu, dòng tiền, dữ liệu giao dịch và lịch sử tuân thủ của doanh nghiệp được sử dụng trong đánh giá tín dụng, từng bước giảm sự phụ thuộc quá lớn vào bất động sản thế chấp.
Về tiếp cận mặt bằng sản xuất tại Điều 10, đại biểu đề nghị làm rõ cách áp dụng quy định bố trí bình quân 20 ha khu công nghiệp, cụm công nghiệp hoặc 5% diện tích đất khu công nghiệp, cụm công nghiệp trên địa bàn dành cho doanh nghiệp nhỏ và vừa thuê, thuê lại. Theo đại biểu, cần xác định rõ diện tích làm căn cứ tính và gắn việc bố trí với nhu cầu thực tế của doanh nghiệp tại từng địa phương, bởi quy mô khu công nghiệp, cụm công nghiệp và tỷ lệ lấp đầy giữa các địa phương không giống nhau.
Đối với Điều 15 về hỗ trợ pháp lý, đại biểu nhất trí với việc dự thảo tách nội dung này thành một điều riêng, bao gồm cung cấp thông tin, cảnh báo rủi ro, đào tạo, tư vấn, cố vấn và các công cụ hỗ trợ tuân thủ. Tuy nhiên, vấn đề cần làm rõ là ranh giới giữa yêu cầu quản lý, kiểm soát kinh phí hỗ trợ của Nhà nước với việc bảo mật thông tin pháp lý của doanh nghiệp.
Đại biểu đề nghị bổ sung nguyên tắc giới hạn phạm vi thông tin được thu thập, kết nối và chia sẻ, bảo đảm việc chia sẻ dữ liệu chỉ phục vụ quản lý, đánh giá thực hiện chính sách hỗ trợ, đồng thời bảo vệ bí mật kinh doanh, thông tin của doanh nghiệp và tính bảo mật của nội dung tư vấn pháp lý theo quy định pháp luật.
Cho ý kiến về nguyên tắc hỗ trợ Doanh nghiệp nhỏ và vừa, đại biểu Trần Thị Hiền, Đoàn ĐBQH tỉnh Ninh Bình cho biết: tại khoản 2 Điều 5 đã ghi nhận nguyên tắc “Ưu tiên triển khai toàn diện các hoạt động hỗ trợ doanh nghiệp nhỏ và vừa để tạo tác động và kết quả thực chất; hỗ trợ theo lộ trình nâng cấp doanh nghiệp để khuyến khích hộ kinh doanh chuyển đổi lên doanh nghiệp, doanh nghiệp nhỏ và vừa phát triển lên quy mô lớn hơn.
 Ảnh: Đại biểu Trần Thị Hiền, Đoàn ĐBQH tỉnh Ninh Bình phát biểu
Theo đại biểu Trần Thị Hiền, việc ghi nhận nguyên tắc này là một bước tiến rất thực chất của quá trình sửa luật, nhưng nguyên tắc này sẽ hoàn thiện hơn nếu bổ sung thêm nội dung “khuyến khích liên kết sản xuất, kinh doanh, nâng cao năng suất, giá trị gia tăng và vị trí của doanh nghiệp trong chuỗi giá trị, chuỗi liên kết”. Do đó, đại biểu đề nghị ban soạn thảo nghiên cứu, chỉnh lý Khoản 2 Điều 5 để bổ sung thêm nội dung này. Đồng thời tại Điều 31 về Kiểm tra, đánh giá hoạt động phát triển doanh nghiệp nhỏ và vừa, cần nghiên cứu, bổ sung tiêu chí đánh giá về cải thiện năng suất, chất lượng; năng lực công nghệ, doanh thu từ quan hệ cung ứng và khả năng duy trì hoạt động tham gia chuỗi giá trị.
Liên quan đến đơn giản hóa thủ tục thuế, kế toán, đại biểu Trần Thị Hiền đề nghị quy định cụ thể những nội dung được đơn giản hóa, mang ý nghĩa là những tuyên bố cải cách rõ ràng, minh bạch để cộng đồng doanh nghiệp nhỏ và vừa dễ tiếp cận, thay cho việc dẫn chiếu sang pháp luật chuyên ngành.
Mặt khác, Chính phủ cần rà soát và ban hành danh mục thủ tục, hồ sơ được giảm; có giải pháp đẩy mạnh liên thông, chia sẻ dữ liệu điện tử; đặc biệt là cần thực hiện nghiêm nguyên tắc “Không yêu cầu doanh nghiệp cung cấp lại thông tin cơ quan nhà nước đã có hoặc có thể khai thác” tại Khoản 3 Điều 5. Điều này sẽ giúp đa số doanh nghiệp nhỏ và vừa vốn hạn chế về nhân sự sẽ giảm thiểu chi phí kế toán, hóa đơn và kê khai; cơ quan thuế giảm xử lý hồ sơ trùng lặp; nguồn lực của doanh nghiệp được tập trung cho sản xuất, trả lương và mở rộng việc làm.
Về ưu đãi thuế thu nhập doanh nghiệp, đại biểu đề nghị nghiên cứu sửa theo hướng: thời hạn miễn thuế được tính từ năm đầu tiên doanh nghiệp phát sinh thu nhập chịu thuế, nhưng phải quy định thời hạn tối đa kể từ ngày thành lập để tránh kéo dài hoặc trì hoãn thời điểm hưởng ưu đãi. Đồng thời, cần quy định rõ trường hợp doanh nghiệp đồng thời đủ điều kiện hưởng nhiều ưu đãi thuế thì nguyên tắc lựa chọn, áp dụng ưu đãi được thực hiện thống nhất với pháp luật thuế; không để doanh nghiệp phải tự suy đoán hoặc phát sinh cách hiểu khác nhau giữa các cơ quan.
Phòng Thông tin Dân nguyện
Nguồn :admin



TRANG THÔNG TIN ĐIỆN TỬ ĐOÀN ĐẠI BIỂU QUỐC HỘI VÀ HỘI ĐỒNG NHÂN DÂN TỈNH NINH BÌNH
Cơ quan chủ quản: Văn phòng Đoàn ĐBQH và HĐND tỉnh Ninh Bình
Phụ trách: Bà Vũ Thị Liễu, Phó Chánh Văn phòng Đoàn ĐBQH và HĐND tỉnh, Trưởng Ban Biên tập Trang tin
Địa chỉ: Đường Đinh Điền, phường Hoa Lư, tỉnh Ninh Bình
Hotline: 0229.388613 Fax: 0229.3886130 Email: vpdoandbqh&hdnd@ninhbinh.gov.vn